


La Contraloría cifra en más de RD$600 millones los procesos más sensibles señalados en la auditoría. El informe también revela anomalías en bienes, vehículos, terrenos, cuentas bancarias e inventarios. La FARD alegó correcciones en marcha, pero el órgano auditor mantuvo sus hallazgos
La Contraloría General de la República detectó múltiples irregularidades financieras, contables y administrativas en la Fuerza Aérea de la República Dominicana (FARD), tras auditar su gestión entre septiembre de 2021 y diciembre de 2024. Los procesos de compras y contrataciones más sensibles ascienden a RD$628,367,484, mientras el informe también señala fallas en cuentas bancarias, inventarios, vehículos, terrenos, bienes institucionales y pagos de viáticos.
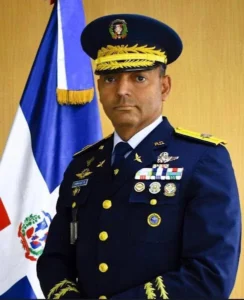
La Contraloría reanudó la publicación de auditorías internas a instituciones del Estado después de que el presidente Luis Abinader instruyera divulgar más de 125 fiscalizaciones realizadas entre 2020 y 2025.
El período fiscalizado comprende parte de la gestión del mayor general retirado Leonel Amílcar Muñoz Noboa (2020-2022) y los dos años encabezados por el mayor general técnico de aviación Carlos Ramón Febrillet Rodríguez (2022-2024), quien actualmente se desempeña como viceministro de Defensa para Asuntos Aéreos y Espaciales.
Los hallazgos más sensibles involucran compras no planificadas por RD$ 335.5 millones, contratos de urgencia por RD$230.9 millones pese a estar previstos y una adjudicación de RD$61.7 millones señalada por posible conflicto de interés.
El informe pone bajo examen un aspecto central de la gestión pública, la forma en que una institución militar planificó, justificó y ejecutó sus compras durante el período fiscalizado. Aunque la auditoría también detectó debilidades financieras, bancarias, contables, patrimoniales y de inventario, el capítulo de compras y contrataciones reúne los hallazgos administrativos más relevantes y expone las fallas más visibles del control interno.
Según la fiscalización, la revisión no se limitó a comprobar expedientes. También evaluó el cumplimiento de leyes, normas básicas de control interno y procedimientos aplicables a entidades estatales. El resultado fue una relación de hallazgos que la Contraloría mantuvo vigente aun después de recibir la réplica institucional de la FARD.
Inventario de irregularidades señaladas
De acuerdo con el informe, las irregularidades de mayor peso se concentran en el sistema de compras y contrataciones, con procesos fuera del Plan Anual de Compras y Contrataciones, procedimientos de urgencia aplicados a necesidades previamente programadas y un caso con indicios de conflicto de interés por vínculos familiares entre miembros de la institución y el proveedor adjudicado.
Frente a esos señalamientos, la FARD respondió que varias observaciones se encuentran en proceso de subsanación y que ha adoptado medidas para fortalecer la planificación de compras, la revisión de posibles conflictos de interés y los controles internos aplicables a los procesos de contratación pública.
La fiscalización luego amplía el alcance a otras áreas de control. Entre las debilidades señaladas figuran la falta de estados financieros conforme a la normativa, cuentas bancarias registradas a nombre de la FARD pero administradas por otras unidades, ausencia de manuales para ingresos y cuentas por cobrar, registros incompletos bajo el método del devengado e inconsistencias en los formularios remitidos a la Dirección General de Contabilidad Gubernamental.
Sobre esos puntos, la institución alegó que trabaja en la elaboración anual de sus estados financieros, en la formalización de políticas para ingresos y cuentas por cobrar y en la regularización de cuentas bancarias administradas por dependencias operativas. La Contraloría, sin embargo, mantuvo los hallazgos y reclamó planes de acción verificables.
El informe también identifica irregularidades en inventarios y bienes institucionales, entre ellas almacenes sin políticas formales, entradas y salidas sin documentación suficiente, artículos sin codificación física, diferencias entre conteos y reportes internos, vehículos sin matrícula o registrados a nombre de terceros, activos sin códigos de Bienes Nacionales y terrenos institucionales sin titularidad plenamente regularizada.
En su defensa, la FARD sostuvo que avanza en una herramienta tecnológica para inventarios, con códigos de barras y QR, y que gestiona ante los órganos correspondientes la regularización de vehículos, activos y terrenos. También atribuyó parte de las diferencias a errores humanos, omisiones documentales o trámites pendientes. La Contraloría mantuvo las observaciones al considerar que las medidas anunciadas aún requerían evidencias de cumplimiento.
Compras fuera del plan y urgencias cuestionadas
La parte más sensible de la auditoría aparece en el área de compras. De una muestra de quince procesos revisados por un monto global de RD$ 3,994,941,807, la Contraloría verificó que cuatro, ascendentes a RD$ 335,583,684, no estaban incluidos en el Plan Anual de Compras y Contrataciones. El dato revela una falla de origen, con compras ejecutadas al margen del instrumento que debe ordenar las necesidades, anticipar los gastos y dar previsibilidad a los oferentes y a los órganos de fiscalización.
En una institución militar, la planificación no es un requisito menor. Buena parte de sus adquisiciones está vinculada a operaciones, logística, seguridad, mantenimiento, combustibles, infraestructura o abastecimiento. Cuando ese punto de partida falla, las decisiones quedan más expuestas a la improvisación, a la discrecionalidad administrativa y a procesos menos transparentes.
Otro hallazgo profundiza la preocupación. La FARD adjudicó contratos por RD$ 230,985,489 mediante procedimientos de excepción por urgencia, aunque esas necesidades ya figuraban en el plan anual. La observación golpea la justificación central de esos procesos. Si la compra estaba prevista, la urgencia debía estar sólidamente explicada y no servir como atajo frente al procedimiento ordinario.
La excepción por urgencia fue concebida para responder a situaciones extraordinarias, no para sustituir compras que la propia institución había programado. De ahí surge el punto crítico del informe. Si la necesidad era conocida, la entidad debía justificar por qué no la tramitó a tiempo por la vía regular.
La institución militar alegó que algunos procesos respondieron a necesidades operativas vinculadas al cumplimiento de sus funciones y a la seguridad nacional, especialmente en la adquisición de combustibles. También afirmó que evaluó esa práctica, adoptó correctivos y regularizó el procedimiento mediante una contratación ordinaria. La Contraloría mantuvo el hallazgo y pidió un plan de acción.
Versión del excomandante de la FARD
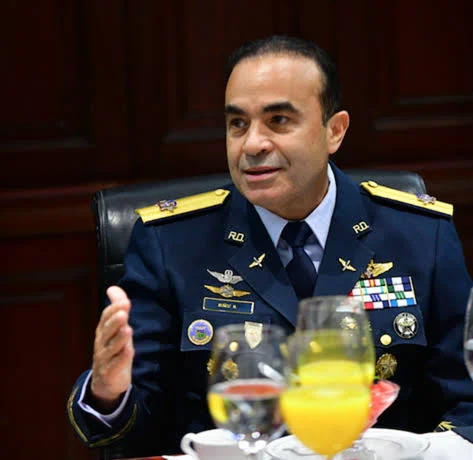
De su lado, general Muñoz Noboa afirmó a Acento que los procesos de compras detallados en la auditoría no se produjeron durante su gestión al frente de la Fuerza Aérea de la República Dominicana.
Una adjudicación bajo sospecha por vínculos familiares
El caso más delicado dentro del capítulo de compras está relacionado con un posible conflicto de interés. La auditoría cita el procedimiento número FAD-CCC-CP-2023-0005, adjudicado por RD$61,798,311 al proveedor Diomedes Rivera & Asociados, Compañía de Arquitectos, SRL. Según el informe, hubo indicios de conflicto por una relación de consanguinidad entre la accionista vigente, Lourdes Orquedea Rivera, y Diomedes Rafael Rivera Puente y Luis Diomar Rivera Puente, quienes figuran como miembros de la Fuerza Aérea.
En una contratación pública, la forma importa tanto como el resultado. No basta con que exista un expediente o con que el servicio haya sido ejecutado. También debe quedar preservada la confianza en que la adjudicación se produjo sin privilegios, vínculos indebidos ni ventajas derivadas de relaciones internas.
La FARD admitió en su réplica que, durante la evaluación de las ofertas técnicas, los peritos no detectaron a tiempo que uno de los oferentes mantenía un vínculo de parentesco con un miembro de la institución. También aseguró que reforzó los controles para verificar conflictos de interés y sensibilizar a los evaluadores sobre su obligación de declarar cualquier circunstancia que pudiera afectar la transparencia del proceso.
No obstante, la explicación no cerró el caso. La Contraloría mantuvo el hallazgo y dejó una señal clara. Las medidas anunciadas hacia el futuro no eliminan la debilidad ya comprobada. Para el órgano auditor hacen falta acciones formales, responsables identificados, plazos y evidencias de remediación.
Los controles débiles van más allá de las compras
El informe describe un cuadro administrativo más amplio, con fallas en registros financieros, cuentas bancarias, inventarios y bienes institucionales. En esa línea, la Contraloría observó que la FARD no elaboraba estados financieros conforme a la normativa vigente y que, en su lugar, remitía formularios requeridos por la Dirección General de Contabilidad Gubernamental.
La fiscalización también identificó tres cuentas bancarias registradas a nombre de la institución, pero administradas por otras unidades ejecutoras y no vinculadas a la Cuenta Única del Tesoro. En materia de ingresos, señaló la falta de manuales, políticas y procedimientos para registrar captaciones directas y cuentas por cobrar, así como debilidades en el reconocimiento de facturas pendientes al cierre fiscal.
En su réplica, la FARD afirmó que se encuentra en proceso de elaborar y presentar estados financieros anuales, formalizar políticas para ingresos y cuentas por cobrar, reconocer los ingresos bajo el método del devengado y regularizar las cuentas bancarias administradas por dependencias operativas. La Contraloría revisó esos alegatos, pero mantuvo los hallazgos y pidió planes de acción con procedimientos verificables.
Según la fiscalización, el área de inventarios aparece como otro punto vulnerable. La auditoría reportó ausencia de políticas y manuales para el control de almacén, registros incompletos de entradas y salidas, falta de codificación física de artículos, diferencias entre conteos y reportes internos, tomas físicas mal realizadas e inconsistencias en formularios remitidos a DIGECOG. En una muestra de quince ítems (elementos, artículos y unidades que forman parte de una lista) , los auditores hallaron diferencias en nueve por RD$103,416.84.
La FARD respondió que trabaja en una herramienta tecnológica de inventario, con códigos de barras y QR, y que ya cuenta con impresoras y escáneres especializados. También admitió que en algunos casos no conservó documentos de soporte y atribuyó ciertas diferencias a errores humanos. No obstante, la Contraloría mantuvo los señalamientos y volvió a exigir planes de acción.
Vehículos, terrenos y bienes con registros incompletos
En el registro de bienes muebles e inmuebles aparece otra capa de anomalías administrativas. La Contraloría encontró que el auxiliar del Sistema de Administración de Bienes no estaba debidamente conciliado con la balanza de comprobación del Sistema Integrado de Gestión Financiera. Además, detectó inconsistencias entre los vehículos registrados ante la DGII y los auxiliares internos de la institución.
Uno de los datos más llamativos es el de 184 vehículos registrados en la Dirección General de Impuestos Internos que no aparecían en el auxiliar institucional. Según la respuesta de la FARD, 83 habían sido descargados por Bienes Nacionales en 2018, uno estaba extraviado, 55 matrículas estaban en manos de distintas casas comerciales y 49 seguían en proceso de verificación. La auditoría también reportó nueve vehículos con matrículas a nombre de terceros y 516 sin documentación de matrícula dentro de un universo de 832.
De acuerdo con el informe, en bienes inmuebles la Contraloría identificó 26 títulos de terrenos vinculados a la FARD. Solo uno estaba registrado a nombre de la institución, 18 permanecían a nombre de la antigua Aviación Militar Dominicana, tres figuraban a nombre del Estado dominicano y cuatro aparecían a nombre de terceros. Ninguno, según el informe, estaba registrado en la Oficina Virtual de la DGII a nombre de la Fuerza Aérea.
La entidad afirmó que realiza gestiones técnicas, catastrales y jurídicas para regularizar esos terrenos y que el expediente está bajo la responsabilidad de su Consultoría Jurídica. No obstante, la respuesta no modificó la conclusión de la Contraloría, que mantuvo el hallazgo y reclamó un plan de acción con medidas verificables.
El último señalamiento administrativo citado en el informe se refiere a pagos de viáticos por encima de los límites fijados en una circular del Ministerio de Defensa. La FARD alegó que la escala vigente data de 2006 y no refleja el costo de vida actual de los países donde son enviados militares en misión oficial. Aun así, la Contraloría sostuvo la observación.
El peso del presupuesto bajo auditoría
Los datos presupuestarios incorporan otra dimensión al examen de la FARD. Durante el período 2021-2024, la institución recibió asignaciones por RD$36,109,816,231.81, incluyendo modificaciones presupuestarias, y ejecutó RD$35,612,204,946.20. La cifra muestra que la auditoría no se produjo sobre una gestión menor, sino sobre una estructura con amplio volumen de recursos públicos bajo administración.
El presupuesto anual aumentó de RD$6,234.2 millones en 2021 a RD$12,117.8 millones en 2024, casi el doble en cuatro años. En ese mismo período, la ejecución también creció de RD$6,094.5 millones a RD$11,856.7 millones. Ese incremento coloca mayor presión sobre los controles internos, especialmente en una entidad donde la Contraloría detectó debilidades en compras, inventarios, bienes, cuentas bancarias y registros financieros.
Las variaciones presupuestarias también ofrecen señales relevantes. En 2021, la mayor brecha se concentró en obras en edificaciones, con una diferencia de RD$127.4 millones y una variación de 87%. En 2024, los renglones de contratación de servicios y materiales y suministros registraron diferencias de RD$121.1 millones y RD$97.3 millones, respectivamente. Vistos junto a los hallazgos de compras no planificadas y contrataciones de urgencia, esos datos refuerzan la necesidad de una gestión más ordenada, trazable y verificable.
La réplica de la FARD no desmontó los hallazgos
La réplica institucional de la FARD siguió un patrón claro, al reconocer debilidades, alegar correcciones en marcha, atribuir algunas diferencias a errores humanos o documentos pendientes y anunciar nuevos controles. La Contraloría, sin embargo, mantuvo sus observaciones y reclamó planes de acción con actividades, fechas clave, responsables, medidas de mitigación e indicadores de cumplimiento.
La auditoría no atribuye responsabilidad personal a esos mandos, pero ubica las fallas dentro de una cadena administrativa concreta. En una institución jerárquica, la planificación de compras, el registro de bienes, la custodia documental, la preparación de estados financieros y el control de inventarios forman parte de un sistema que debe operar desde las áreas técnicas hasta la máxima dirección.
Visto el cuadro completo, el informe no describe una falla aislada, sino una cadena de controles débiles. Las compras fuera del plan, las urgencias aplicadas a necesidades previstas, las alertas por conflicto de interés, los vehículos sin documentación, los terrenos sin titularidad regularizada y los inventarios con soportes incompletos reflejan una misma fragilidad, marcada por la brecha entre lo que exigen las normas y lo que muestran los expedientes auditados.